급여 및 임금에 대한 개인소득세(PIT)는 베트남에서 외국인 근로자를 고용하는 기업이 유의해야 할 세무 의무 중 하나입니다.
외국인 근로자의 개인소득세 산정은 개인의 거주자 여부에 따라 달라집니다. 이에 따라 거주자와 비거주자는 과세 대상 소득의 범위 및 세액 계산 방법이 다릅니다.
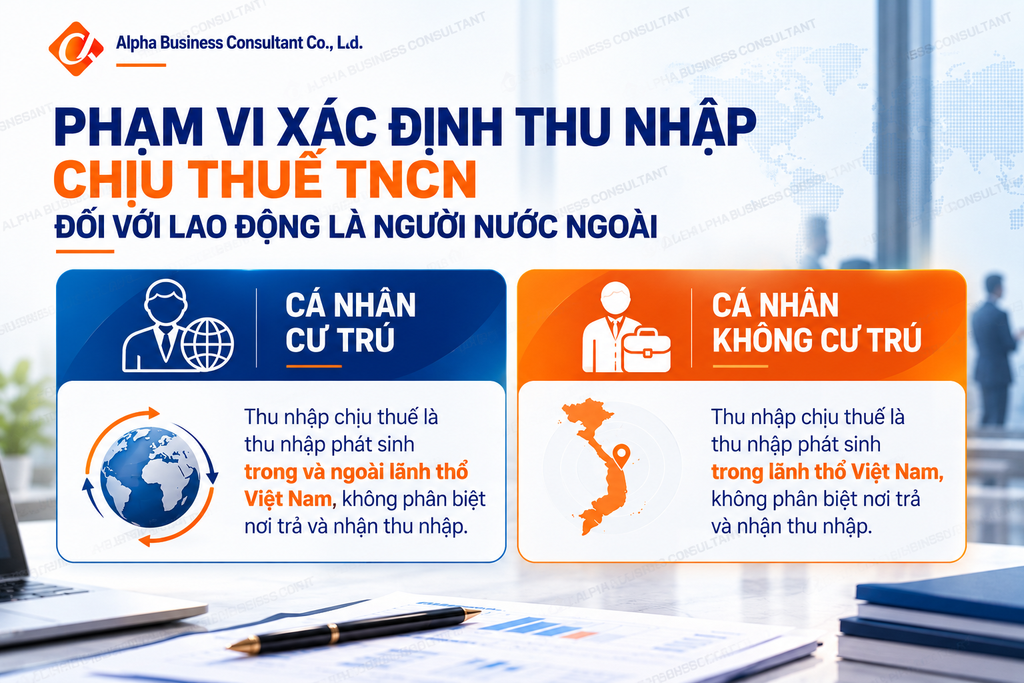
1. 외국인의 개인소득세 과세 대상 소득 범위
급여 및 임금 소득의 경우 과세 대상 소득 범위는 다음 두 가지로 구분됩니다.
1.1. 거주자
베트남 국내외에서 발생한 소득이 과세 대상이며, 소득의 지급 및 수령 장소와 관계없습니다.
따라서 거주자의 과세 대상 소득은 베트남에서 발생한 급여 및 임금에 한정되지 않고 베트남 국외에서 발생한 소득도 포함합니다.
1.2. 비거주자
베트남 내에서 발생한 소득이 과세 대상이며, 소득의 지급 및 수령 장소와 관계없습니다.
따라서 비거주자의 과세 대상 소득은 해당 소득이 어디에서 지급되거나 수령되었는지와 관계없이 베트남에서 발생한 소득을 기준으로 결정됩니다.
2. 외국인 근로자의 개인소득세 계산 방법
급여 및 임금에 대한 개인소득세 계산 방법은 거주자와 비거주자에 따라 다릅니다.
2.1. 비거주자의 개인소득세 계산 방법
개인소득세법의 일부 조항과 시행 조직 및 지침에 관한 조치를 상세히 규정한 시행령 제253/2026/NĐ-CP호 제64조에 근거합니다.
비거주자의 급여 및 임금 소득에 대한 개인소득세는 베트남에서 수행한 업무로 받은 급여 및 임금 총액에 20%의 세율을 곱하여 산정합니다.
계산 공식:
납부할 개인소득세 = 베트남에서 수행한 업무로 발생한 급여 및 임금 소득 × 20%
따라서 비거주자의 급여 및 임금 소득에는 거주자에게 적용되는 단계별 누진세율표가 아닌 20%의 세율이 적용됩니다.
2.2. 거주자의 개인소득세 계산 방법
개인소득세법의 일부 조항과 시행 조직 및 지침에 관한 조치를 상세히 규정한 시행령 제253/2026/NĐ-CP호 제46조에 근거합니다.
거주자의 급여 및 임금 소득에 대한 개인소득세는 단계별 누진세율표에 따라 계산합니다.
세액은 소득의 지급 및 수령 장소와 관계없이 규정에 따른 과세표준에 법령상 단계별 누진세율표의 해당 세율을 곱하여 산정합니다.
각 과세 구간의 세액은 해당 구간에 속하는 과세표준 부분에 해당 세율을 곱하여 산정합니다.
계산 공식:
납부할 개인소득세 = 각 과세표준 구간별로 계산한 세액의 합계
여기서:
각 구간의 세액 = 해당 구간에 속하는 과세표준 부분 × 해당 세율
2.3. 개인소득세 단계별 누진세율표
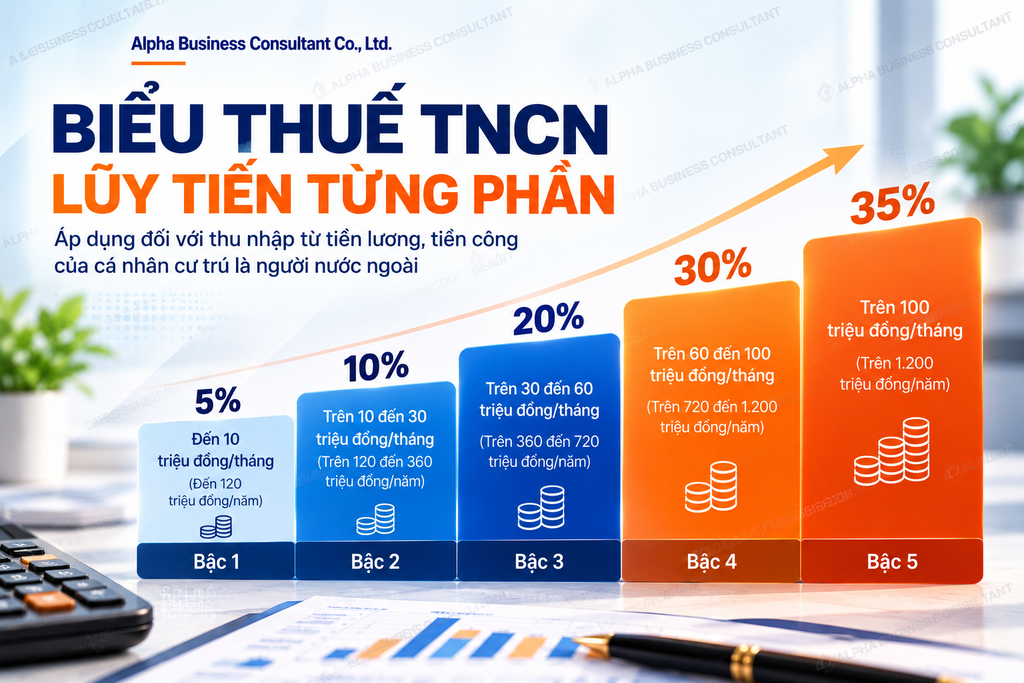
거주자의 급여 및 임금 소득에 적용되는 단계별 누진세율표는 총 5개 구간으로 구성됩니다.
| 과세 구간 | 연간 과세표준 구간(백만 동) | 월간 과세표준 구간(백만 동) | 세율(%) |
|---|---|---|---|
| 1 | 120 이하 | 10 이하 | 5 |
| 2 | 120 초과 360 이하 | 10 초과 30 이하 | 10 |
| 3 | 360 초과 720 이하 | 30 초과 60 이하 | 20 |
| 4 | 720 초과 1,200 이하 | 60 초과 100 이하 | 30 |
| 5 | 1,200 초과 | 100 초과 | 35 |
위 세율표에 따라 과세표준은 각 과세 구간에 해당하는 부분으로 나뉩니다. 전체 소득에 단일 세율을 적용하는 대신 각 부분에 해당 구간의 세율을 적용합니다.
3. 거주자와 비거주자의 개인소득세 계산 방법 비교
두 경우의 차이는 과세 대상 소득 범위와 세액 계산 방법에서 나타납니다.
| 비교 기준 | 거주자 | 비거주자 |
|---|---|---|
| 과세 대상 소득 범위 | 베트남 국내외에서 발생한 소득 | 베트남에서 발생한 소득 |
| 소득 지급 및 수령 장소 | 구분하지 않음 | 구분하지 않음 |
| 세액 계산 방법 | 단계별 누진세율표 | 고정 세율 |
| 세율 | 구간별 5%~35% | 20% |
| 관련 근거 | 시행령 제253/2026/NĐ-CP호 제46조 | 시행령 제253/2026/NĐ-CP호 제64조 |
따라서 외국인의 급여 및 임금에 대한 개인소득세 의무를 결정할 때 거주자와 비거주자를 구분하는 것은 올바른 과세 대상 소득 범위와 세액 계산 방법을 적용하기 위한 중요한 기준입니다.
4. 외국인 근로자의 개인소득세 산정 시 유의사항
외국인 근로자를 고용하는 기업은 개인소득세 산정 과정에서 다음 사항에 유의해야 합니다.
- 근로자의 거주자 여부를 확인하여 적절한 세액 계산 방법을 선택합니다.
- 베트남 국내외에서 발생한 과세 대상 소득의 범위를 정확히 확인합니다.
- 비거주자의 20% 세율과 거주자의 단계별 누진세율표를 혼동하지 않습니다.
- 누진세율표 적용 시 과세 대상 소득과 과세표준을 구분합니다.
- 납세 의무 산정에 필요한 급여 및 임금 정보를 빠짐없이 확인하고 취합합니다.
거주자 여부, 소득 범위 및 세액 계산 방법을 정확히 판단하면 기업이 외국인 근로자의 개인소득세 의무를 이행하는 과정에서 오류를 줄이는 데 도움이 됩니다.
5. Alpha의 외국인 근로자 개인소득세 자문 서비스
Alpha Business Consultant Co., Ltd.는 베트남에서 활동하는 외국인투자기업에 회계·세무 자문 및 기업 지원 서비스를 제공합니다.
외국인 근로자의 급여 및 임금에 대한 개인소득세와 관련하여 Alpha는 기업의 거주자 여부 검토, 과세 대상 소득 범위 확인 및 적절한 세액 계산 방법 적용을 지원합니다.
외국인 근로자의 개인소득세 의무에 관한 자문이 필요한 기업은 Alpha에 문의하여 지원받을 수 있습니다.
Alpha Business Consultant Co., Ltd.
핫라인: +84 357 532 331
웹사이트: https://alphabcc.vn