工资、薪金个人所得税(PIT)是企业在越南雇用外国员工时需要注意的一项税务义务。
外国员工个人所得税的确定取决于其税收居民身份。因此,居民个人与非居民个人在应税收入范围和税款计算方法方面有所不同。
1. 外国人个人所得税应税收入的确定范围
对于工资、薪金收入,应税收入的确定范围分为以下两种情况:
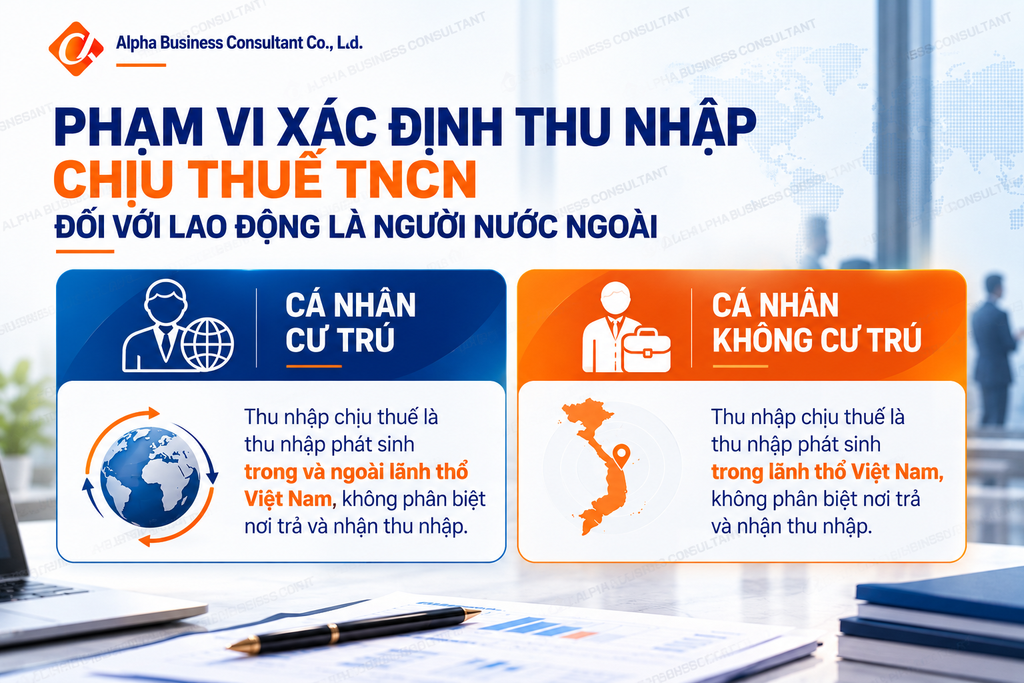
1.1. 居民个人
应税收入包括在越南境内和境外产生的收入,不论收入在何处支付或收取。
因此,居民个人的应税收入不仅限于在越南产生的工资、薪金,还包括在越南境外产生的收入。
1.2. 非居民个人
应税收入是在越南境内产生的收入,不论收入在何处支付或收取。
因此,对于非居民个人,应税收入根据在越南产生的收入确定,不取决于该收入的支付或收取地点。
2. 外国员工个人所得税的计算方法
居民个人与非居民个人的工资、薪金个人所得税计算方法不同。
2.1. 非居民个人的个人所得税计算方法
根据第253/2026/NĐ-CP号法令第64条,该法令详细规定《个人所得税法》若干条款及其组织实施和指导措施。
非居民个人工资、薪金收入的个人所得税,按其因在越南工作而取得的工资、薪金总额乘以20%的税率计算。
计算公式:
应缴个人所得税 = 在越南工作取得的工资、薪金收入 × 20%
因此,非居民个人的工资、薪金收入适用20%的税率,而不适用居民个人的分级累进税率表。
2.2. 居民个人的个人所得税计算方法
根据第253/2026/NĐ-CP号法令第46条,该法令详细规定《个人所得税法》若干条款及其组织实施和指导措施。
居民个人工资、薪金收入的个人所得税按分级累进税率表计算。
税额按规定的计税收入乘以法律规定的分级累进税率表中相应税率确定,不论收入在何处支付或收取。
每一税级的税额按属于该税级的计税收入部分乘以相应税率确定。
计算公式:
应缴个人所得税 = 各计税收入税级计算的税额之和
其中:
各税级税额 = 属于该税级的计税收入部分 × 相应税率
2.3. 个人所得税分级累进税率表
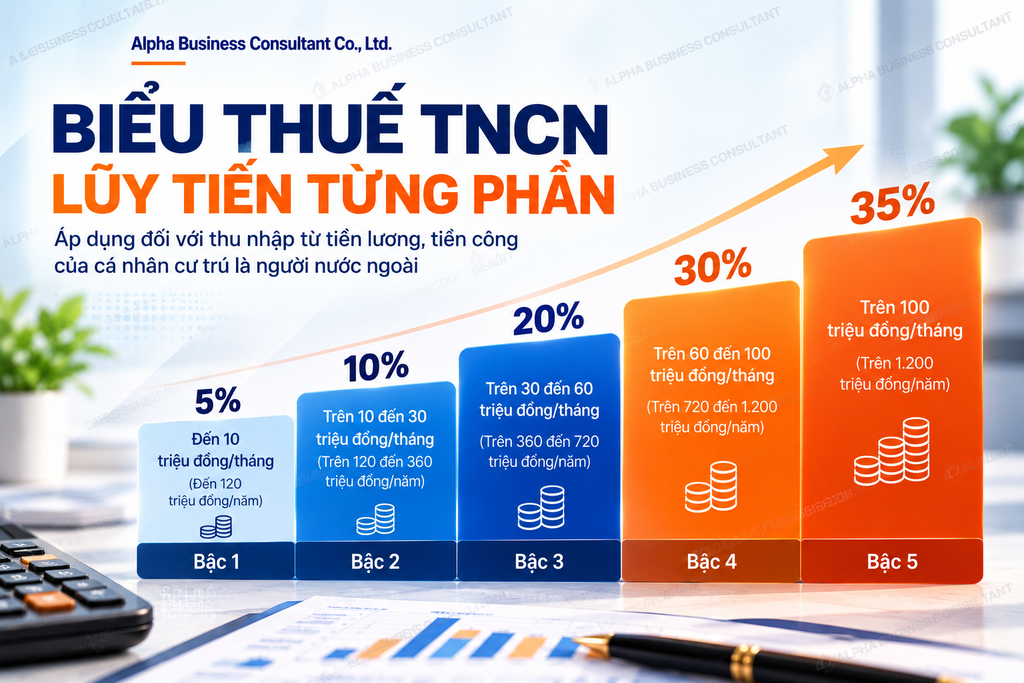
适用于居民个人工资、薪金收入的分级累进税率表共分为五个税级:
| 税级 | 年度计税收入部分(百万越南盾) | 月度计税收入部分(百万越南盾) | 税率(%) |
|---|---|---|---|
| 1 | 不超过120 | 不超过10 | 5 |
| 2 | 超过120至360 | 超过10至30 | 10 |
| 3 | 超过360至720 | 超过30至60 | 20 |
| 4 | 超过720至1,200 | 超过60至100 | 30 |
| 5 | 超过1,200 | 超过100 | 35 |
根据上述税率表,计税收入按各税级划分为不同部分。每部分适用相应税级的税率,而不是对全部收入统一适用同一税率。
3. 居民个人与非居民个人个人所得税计算方法比较
两种情况的差异体现在应税收入范围和税款计算方法方面。
| 比较项目 | 居民个人 | 非居民个人 |
|---|---|---|
| 应税收入范围 | 在越南境内及境外产生的收入 | 在越南产生的收入 |
| 收入支付和收取地点 | 不作区分 | 不作区分 |
| 税款计算方法 | 分级累进税率表 | 固定税率 |
| 税率 | 按税级适用5%至35% | 20% |
| 法律依据 | 第253/2026/NĐ-CP号法令第46条 | 第253/2026/NĐ-CP号法令第64条 |
因此,在确定外国人工资、薪金个人所得税义务时,区分居民个人与非居民个人是正确适用应税收入范围和税款计算方法的重要基础。
4. 确定外国员工个人所得税时的注意事项
雇用外国员工的企业在确定个人所得税时应注意以下事项:
- 确定员工的税收居民身份,以选择适当的税款计算方法。
- 正确确定在越南境内及境外产生的应税收入范围。
- 不要将非居民个人20%的税率与居民个人的分级累进税率表混淆。
- 适用累进税率表时,应区分应税收入与计税收入。
- 核查并完整汇总工资、薪金信息,以确定纳税义务。
正确确定居民身份、收入范围和税款计算方法,有助于企业减少履行外国员工个人所得税义务时的错误。
5. Alpha外国员工个人所得税咨询服务
Alpha Business Consultant Co., Ltd. 提供会计、税务咨询服务,并为在越南经营的外商投资企业提供支持。
针对外国员工工资、薪金个人所得税,Alpha协助企业审查居民身份、确定应税收入范围并适用适当的税款计算方法。
需要就外国员工个人所得税义务获得咨询的企业,可联系Alpha寻求支持。
Alpha Business Consultant Co., Ltd.
热线: +84 357 532 331