Thuế thu nhập cá nhân (TNCN) từ tiền lương, tiền công là một trong những nghĩa vụ thuế cần lưu ý khi doanh nghiệp sử dụng lao động là người nước ngoài tại Việt Nam.
Việc xác định thuế TNCN đối với người lao động nước ngoài phụ thuộc vào tình trạng cư trú của cá nhân. Theo đó, cá nhân cư trú và cá nhân không cư trú có phạm vi thu nhập chịu thuế và phương pháp tính thuế khác nhau.
1. Phạm vi xác định thu nhập chịu thuế TNCN đối với người nước ngoài
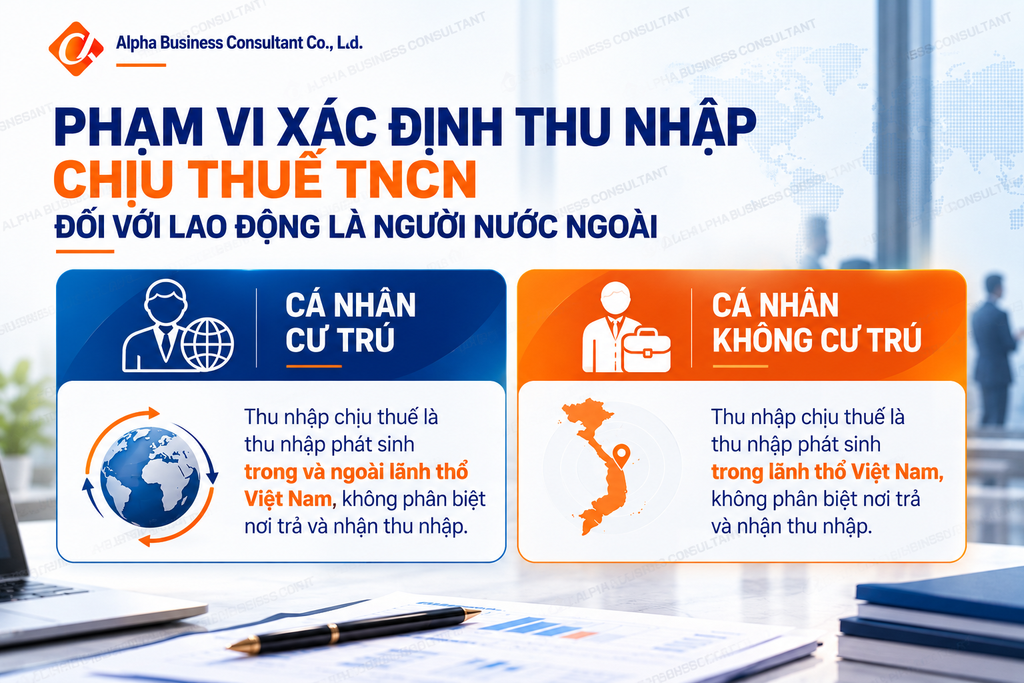
Đối với thu nhập từ tiền lương, tiền công, phạm vi xác định thu nhập chịu thuế được phân biệt theo hai trường hợp:
1.1. Cá nhân cư trú
Thu nhập chịu thuế là thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam, không phân biệt nơi trả và nhận thu nhập.
Như vậy, phạm vi thu nhập chịu thuế của cá nhân cư trú không chỉ giới hạn ở khoản tiền lương, tiền công phát sinh tại Việt Nam mà còn bao gồm thu nhập phát sinh ngoài lãnh thổ Việt Nam theo quy định.
1.2. Cá nhân không cư trú
Thu nhập chịu thuế là thu nhập phát sinh trong lãnh thổ Việt Nam, không phân biệt nơi trả và nhận thu nhập.
Theo đó, đối với cá nhân không cư trú, việc xác định thu nhập chịu thuế căn cứ vào thu nhập phát sinh tại Việt Nam, không phụ thuộc vào việc khoản thu nhập được chi trả hoặc nhận tại Việt Nam hay nước ngoài.
2. Cách tính thuế TNCN đối với lao động nước ngoài
Phương pháp tính thuế TNCN từ tiền lương, tiền công được xác định khác nhau giữa cá nhân cư trú và cá nhân không cư trú.
2.1. Cách tính thuế TNCN đối với cá nhân không cư trú
Căn cứ Điều 64 Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
Thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân không cư trú được xác định bằng tổng số tiền lương, tiền công mà cá nhân nhận được do thực hiện công việc tại Việt Nam nhân (×) với thuế suất 20%.
Công thức tính:
Thuế TNCN phải nộp = Thu nhập từ tiền lương, tiền công do thực hiện công việc tại Việt Nam × 20%
Như vậy, thu nhập từ tiền lương, tiền công của cá nhân không cư trú được áp dụng thuế suất 20%, không tính theo biểu thuế lũy tiến từng phần như đối với cá nhân cư trú.
2.2. Cách tính thuế TNCN đối với cá nhân cư trú
Căn cứ Điều 46 Nghị định 253/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập cá nhân.
Thuế TNCN đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú được tính theo biểu thuế lũy tiến từng phần.
Số thuế được xác định bằng thu nhập tính thuế theo quy định, không phân biệt nơi trả và nhận thu nhập, nhân (×) với thuế suất tương ứng tại Biểu thuế lũy tiến từng phần quy định tại Điều 9 Luật Thuế thu nhập cá nhân.
Số thuế tính theo từng bậc thuế được xác định bằng phần thu nhập tính thuế thuộc bậc thuế đó nhân (×) với thuế suất tương ứng.
Công thức tính:
Thuế TNCN phải nộp = Tổng số thuế tính theo từng bậc thu nhập tính thuế
Trong đó:
Thuế của từng bậc = Phần thu nhập tính thuế thuộc bậc × Thuế suất tương ứng
2.3. Biểu thuế TNCN lũy tiến từng phần
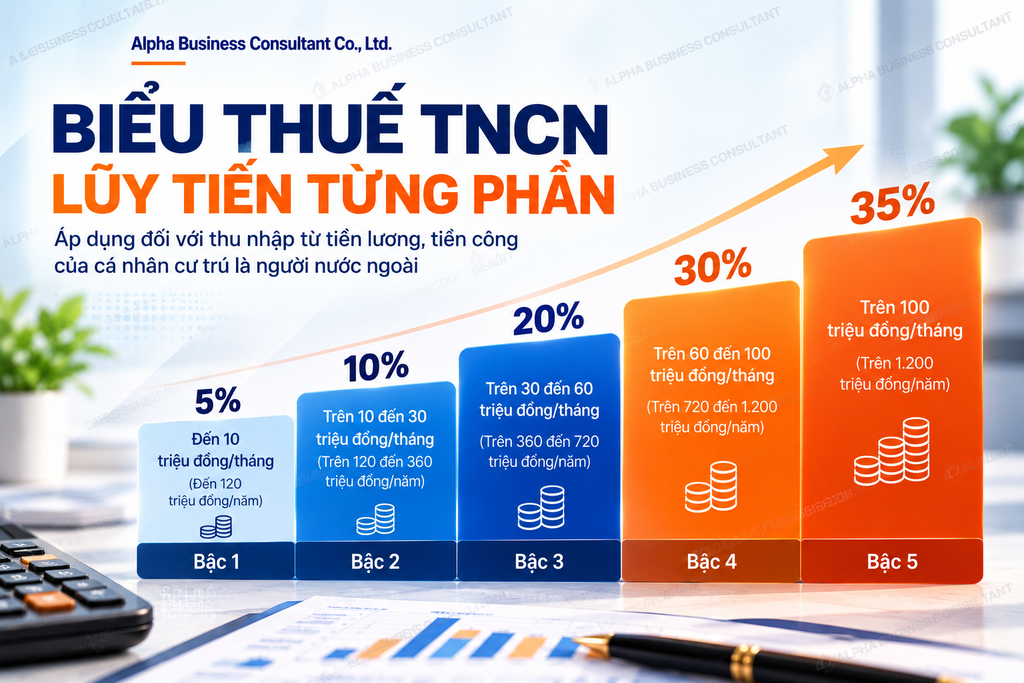
Biểu thuế lũy tiến từng phần áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú gồm 05 bậc thuế:
| Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
|---|---|---|---|
| 1 | Đến 120 | Đến 10 | 5 |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
| 5 | Trên 1.200 | Trên 100 | 35 |
Theo biểu thuế trên, thu nhập tính thuế được chia thành từng phần tương ứng với các bậc thuế. Mỗi phần thu nhập được áp dụng mức thuế suất của bậc đó, thay vì áp dụng một mức thuế suất duy nhất cho toàn bộ thu nhập tính thuế.
3. So sánh cách tính thuế TNCN giữa cá nhân cư trú và cá nhân không cư trú
Sự khác biệt giữa hai trường hợp được thể hiện qua phạm vi thu nhập chịu thuế và phương pháp tính thuế.
| Tiêu chí | Cá nhân cư trú | Cá nhân không cư trú |
|---|---|---|
| Phạm vi thu nhập chịu thuế | Thu nhập phát sinh trong và ngoài Việt Nam | Thu nhập phát sinh tại Việt Nam |
| Nơi trả và nhận thu nhập | Không phân biệt | Không phân biệt |
| Phương pháp tính thuế | Biểu thuế lũy tiến từng phần | Thuế suất cố định |
| Thuế suất | Từ 5% đến 35%, theo từng bậc | 20% |
| Căn cứ hướng dẫn | Điều 46 Nghị định 253/2026/NĐ-CP | Điều 64 Nghị định 253/2026/NĐ-CP |
Do đó, khi xác định nghĩa vụ thuế TNCN từ tiền lương, tiền công đối với người nước ngoài, việc phân biệt cá nhân cư trú và cá nhân không cư trú là cơ sở quan trọng để áp dụng đúng phạm vi thu nhập và phương pháp tính thuế.
4. Những lưu ý khi xác định thuế TNCN cho lao động nước ngoài
Đối với doanh nghiệp có sử dụng lao động nước ngoài, cần lưu ý một số vấn đề trong quá trình xác định thuế TNCN:
- Xác định tình trạng cư trú của người lao động để lựa chọn phương pháp tính thuế phù hợp.
- Xác định đúng phạm vi thu nhập chịu thuế phát sinh trong và ngoài Việt Nam.
- Không nhầm lẫn thuế suất 20% của cá nhân không cư trú với biểu thuế lũy tiến từng phần của cá nhân cư trú.
- Phân biệt thu nhập chịu thuế và thu nhập tính thuế khi áp dụng biểu thuế lũy tiến.
- Kiểm tra và tổng hợp đầy đủ thông tin tiền lương, tiền công phục vụ việc xác định nghĩa vụ thuế.
Việc xác định đúng tình trạng cư trú, phạm vi thu nhập và phương pháp tính thuế giúp doanh nghiệp hạn chế sai sót khi thực hiện nghĩa vụ thuế TNCN đối với lao động nước ngoài.
5. Dịch vụ tư vấn thuế TNCN cho lao động nước ngoài tại Alpha
Alpha Business Consultant Co., Ltd. cung cấp dịch vụ tư vấn kế toán, thuế và hỗ trợ doanh nghiệp FDI trong quá trình hoạt động tại Việt Nam.
Đối với thuế TNCN từ tiền lương, tiền công của lao động nước ngoài, Alpha hỗ trợ doanh nghiệp rà soát tình trạng cư trú, xác định phạm vi thu nhập chịu thuế và áp dụng phương pháp tính thuế phù hợp theo quy định.
Doanh nghiệp cần tư vấn về nghĩa vụ thuế TNCN đối với lao động nước ngoài có thể liên hệ Alpha để được hỗ trợ.
Alpha Business Consultant Co., Ltd.
Hotline: +84 357 532 331
Website: https://alphabcc.vn